Statystyki audytowe pokazują jasną zależność: znacząca część projektów inwestycyjnych traci płynność finansową już w pierwszej fazie operacyjnej z powodu błędnego ujęcia przepływów brutto oraz netto.
Tradycyjne, silosowe podejście „czysto finansowe” jest dziś anachronizmem. Fundamentem nowoczesnego modelowania jest interdyscyplinarna synteza matematyki finansowej i rygoru podatkowego. Tylko precyzyjne rozgraniczenie ról podatku od towarów i usług (VAT) oraz podatku dochodowego (CIT) w rachunku ekonomicznym pozwala na trafną ocenę wskaźników rentowności ROI / IRR oraz na utrzymanie krytycznych kowenantów bankowych.
Architektura rozliczeń: VAT vs. CIT w strukturze modelu
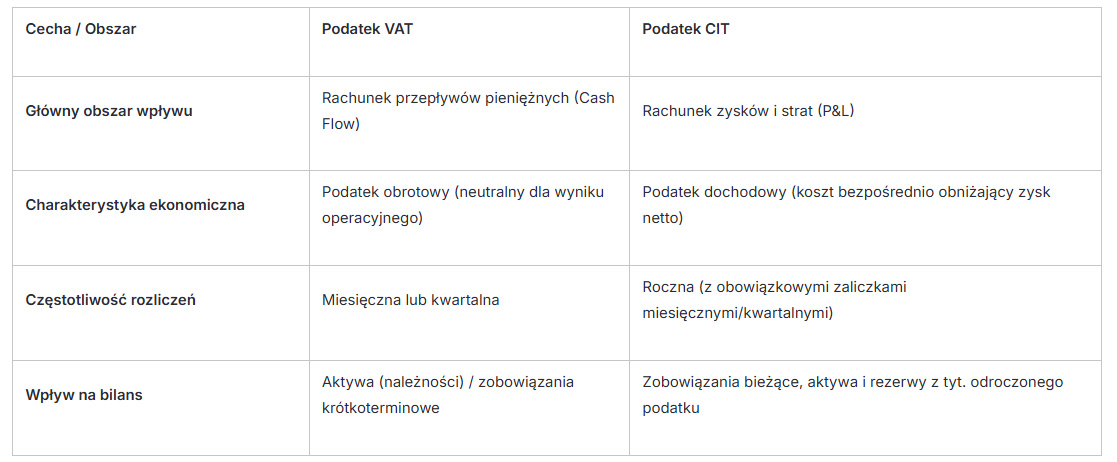
Skuteczne modelowanie wymaga bezwzględnego odseparowania podatku obrotowego (VAT) od podatku dochodowego (CIT). Wynika to z ich skrajnie odmiennego wpływu na sprawozdawczość pro forma, zapotrzebowanie na kapitał obrotowy (Working Capital) oraz strukturę bilansu.
Porównanie wpływu podatków VAT i CIT na model finansowy
Analiza luki płynnościowej i kapitału obrotowego (Working Capital)
Kluczowym ryzykiem przy kalkulacji podatku VAT w modelu finansowym jest powstanie tzw. luki płynnościowej. Obowiązek zapłaty podatku należnego (do 25. dnia miesiąca następującego po rozliczanym okresie) często wyprzedza realny spływ należności od kontrahentów.
W fazie nakładów inwestycyjnych (CapEx), nabycie środków trwałych generuje potężną kwotę podatku VAT naliczonego. Jego zwrot z urzędu skarbowego następuje standardowo po 60 dniach (z możliwością wydłużenia). Prawidłowo skonstruowany model musi uwzględniać średni ważony koszt kapitału (WACC) niezbędny do sfinansowania tej luki – jej zbagatelizowanie to najprostsza droga do technicznego bankructwa projektu o teoretycznie wysokiej stopie zwrotu (IRR).
Analiza wyniku netto i podatku odroczonego
Podatek CIT bezpośrednio limituje wolne przepływy pieniężne dla właścicieli kapitału (Free Cash Flow). Model musi precyzyjnie mapować różnice między zyskiem księgowym a dochodem podatkowym, uwzględniając:
- Koszty niestanowiące kosztów uzyskania przychodów (NKUP),
- Różnice w stawkach i metodach amortyzacji (bilansowa vs podatkowa),
- Mechanizm tworzenia aktywów i rezerw z tytułu odroczonego podatku dochodowego.
Więcej informacji o modelowaniu finansowym znajdziesz na stronie https://www.mddp.pl/modelowanie-finansowe/.
Pułapki CIT: limity i restrykcje wpływające na rentowność i kowenanty
Efektywność tzw. tarczy podatkowej (tax shield) jest w polskich realiach systemowo ograniczana, co bezpośrednio przekłada się na zdolność przedsiębiorstwa do obsługi zadłużenia.
1. Koszty finansowania dłużnego (limit EBITDA / art. 15c CIT)
Nadwyżka kosztów finansowania dłużnego jest ograniczona prawnie do wyższej z kwot: 30% podatkowego EBITDA lub 3 mln zł. W modelowaniu zachodzi tu niebezpieczna korelacja operacyjna:
Spadek marży operacyjnej → niższy limit EBITDA → odsetki trafiają do NKUP → wzrost efektywnej stawki CIT
2. Wskaźnik DSCR (Debt Service Coverage Ratio) a ryzyko bankowe
Błędy w kalkulacji limitów CIT oraz niedoszacowanie luki VAT mogą bezpośrednio doprowadzić do naruszenia kowenantów bankowych. Jeśli model nie przewidzi braku możliwości pełnego odliczenia odsetek, wskaźnik DSCR (Debt Service Coverage Ratio) może spaść poniżej poziomu wymaganego przez instytucje finansujące. Skutkiem tego jest ryzyko postawienia kredytu w stan natychmiastowej wymagalności.
3. Zarządzanie stratą podatkową jako aktywem
Straty podatkowe z lat ubiegłych (możliwe do rozliczenia do 50% wartości rocznie przez okres 5 kolejnych lat) należy traktować w wycenie DCF jako realne aktywo o określonej wartości bieżącej (NPV), a nie tylko jako czysto matematyczny zapis w P&L.
4. Koszyki przychodów i podatek minimalny
Ustawowe rozdzielenie źródeł przychodów (zyski kapitałowe vs działalność operacyjna) oraz ryzyko objęcia spółki przepisami o podatku minimalnym stanowią twarde bariery w modelowaniu agresywnych strategii optymalizacyjnych.
Specyfika i ryzyka VAT w modelowaniu operacyjnym
Korekta dochodowości (TP Adjustment)
Z perspektywy bezpieczeństwa podatkowego oraz procedur cen transferowych, dokumentowanie korekt dochodowości wyłącznie notą księgową jest błędem krytycznym. Jeśli korekta TP wpływa na cenę sprzedanych towarów lub usług:
- Obligatorzyste jest wystawienie faktur korygujących VAT.
- Zaniechanie tego kroku naraża model na uznanie za nierzetelny przed organami kontrolnymi (KAS), co całkowicie podważa wiarygodność raportowanych przepływów Cash Flow.
Miejsce świadczenia usług w inwestycjach (art. 28e ustawy o VAT)
W inwestycjach budowlanych, deweloperskich i infrastrukturalnych kluczowe znaczenie ma Art. 28e ustawy o VAT. Usługi projektowe, modelowanie BIM / 3D, ekspertyzy geodezyjne czy nadzór inżynierski podlegają opodatkowaniu w miejscu położenia nieruchomości:
-
Zastosowanie zasady ogólnej B2B (kraj nabywcy) → powstanie zaległości podatkowych w kraju położenia inwestycji → nieplanowane koszty odsetek sankcyjnych i ryzyko KKS
Podsumowanie i rekomendacje dla CFO oraz zarządów
Model finansowy nie jest dokumentem statycznym – to żywy organizm wymagający stałej kalibracji i monitorowania. Ignorowanie aspektów podatkowych na etapie koncepcji to najkrótsza droga do błędnej alokacji kapitału.
Rekomendacje procesowe
- Audyt interdyscyplinarny: wdrożenie obligatoryjnej weryfikacji każdego modelu inwestycyjnego przez niezależnych ekspertów podatkowych (Tax Advisory) przed ostatecznym zatwierdzeniem budżetu CapEx.
- Monitoring wykonania (Actuals vs Budget): regularne (miesięczne/kwartalne) zasilanie modelu danymi księgowymi z wykonania w celu wczesnej identyfikacji ryzyk płynnościowych.
- Integracja z polityką cen transferowych (TP): zapewnienie pełnej spójności mechanizmów korekt dochodowości zawartych w modelu z procedurą wystawiania faktur korygujących VAT.
Rekomendacje techniczne
- Analiza wrażliwości (Sensitivity Analysis): testowanie skrajnych scenariuszy i wpływu zmian limitów CIT (np. art. 15c) na wskaźniki bankowe DSCR i LLCR.
- Aktualizacja parametrów założeń (Assumptions): utworzenie dedykowanej zakładki w arkuszu odpowiadającej za bieżącą aktualizację wymogów prawno-podatkowych (np. JPK_CIT, podatek minimalny, stopa WACC).
- Wycena tarczy podatkowej: osobna kalkulacja i uwzględnianie wartości bieżącej (NPV) strat podatkowych jako aktywów w modelach wyceny spółek i projektów.
Komentarze (0)